Ekonomika ve 3. čtvrtletí oživuje, výhled firem se však zhoršuje
ČSÚ dnes zveřejnil předběžný odhad výsledku české ekonomiky za 3. čtvrtletí letošního roku. Reálný HDP ve druhém čtvrtletí meziročně vzrostl o 1,6 % a mezičtvrtletně o 0,5 %. Hlavními tahouny meziročního růstu byly výdaje na spotřebu domácností, tvorba hrubého fixního kapitálu (investice firem) a rostoucí zahraniční poptávka. Negativní vliv měla změna zásob.
Byly zveřejněny také výsledky společného šetření SP ČR a ČNB mezi nefinančními podniky za třetí čtvrtletí. Firmy zhoršily výhled zakázek a obávají se vyšších cen vstupů.
Zhodnocení aktuálních výsledků HDP
„Výsledky ekonomiky za třetí čtvrtletí dokládají pokračující oživující trend, kdy se pozitivně projevila spotřeba domácností, tažená růstem reálné mzdy (o 4,3 % meziročně ve 2Q 2026) a solidní tempo firemních investic. Pozitivním signálem je také stav zahraničního obchodu. Poptávka na hlavních exportních trzích je doposud robustní, což je patrné například z letošního růstu nových průmyslových zakázek dle ČSÚ nebo z ukazatele Indexu nákupních manažerů,“ komentuje Milan Klempíř, ekonom-analytik SP ČR.
Výhled a rizika v následujících měsících a roce
Dosavadní vývoj HDP potvrzuje prognózu Svazu průmyslu, že česká ekonomika v letošním roce vzroste přibližně o 2 %. Tento scénář se stále jeví jako realistický, zároveň se však zvyšují rizika, která mohou ovlivnit další směřování ekonomiky, především v příštím roce. Klíčovou nejistotu představuje krize na Blízkém východě a její vliv na ceny energií a strategických komodit.
Například cena ropy Brent již dosahuje 112 dolarů za barel (téměř dvojnásobek od počátku roku) a zemní plyn na hlavním nizozemském obchodním uzlu se tento týden obchodoval až za 100 eur za megawatthodinu, přestože ještě v srpnu jeho cena činila přibližně 50 eur. Situaci navíc může komplikovat nižší naplněnost plynových zásobníků, které by zejména v případě nepříznivého vývoje počasí či omezení dodávek dále zvýšily tlak na evropský energetický trh.
„Pokud by ceny energií zůstaly na zvýšených úrovních delší dobu, znamenalo by to vyšší náklady pro firmy a další tlak na rozpočty domácností. Tyto faktory by mohly zbrzdit dosavadní trajektorii ekonomického oživení a vést ke snížení očekávaného růstu HDP v příštím roce, například prostřednictvím revize původních odhadů spotřeby domácností a investic,“ dodává Milan Klempíř.
Výsledky šetření mezi firmami za třetí čtvrtletí
Narůstající obavy do určité míry potvrzují také výsledky společného šetření SP ČR a ČNB mezi nefinančními podniky za 3. čtvrtletí, které mapují očekávání firem primárně v oblasti cenového vývoje, zakázek a investic včetně vnímaných rizik či překážek. Pokud se dají považovat za jeden z předstihových ukazatelů, co se týče obav z cenových tlaků či odhadu budoucí poptávky, obsahují varovné signály.
Zdroj: Společné šetření SP ČR a ČNB mezi nefinančními podniky
Pozn.: Vážené saldo v kladných číslech značí převis pozitivních očekávání firem nad negativními (v %), převis negativních očekávání nad pozitivními značí záporné znaménko a indikuje pokles zakázek. Hodnoty jsou očištěné/vážené dle tržeb firem.
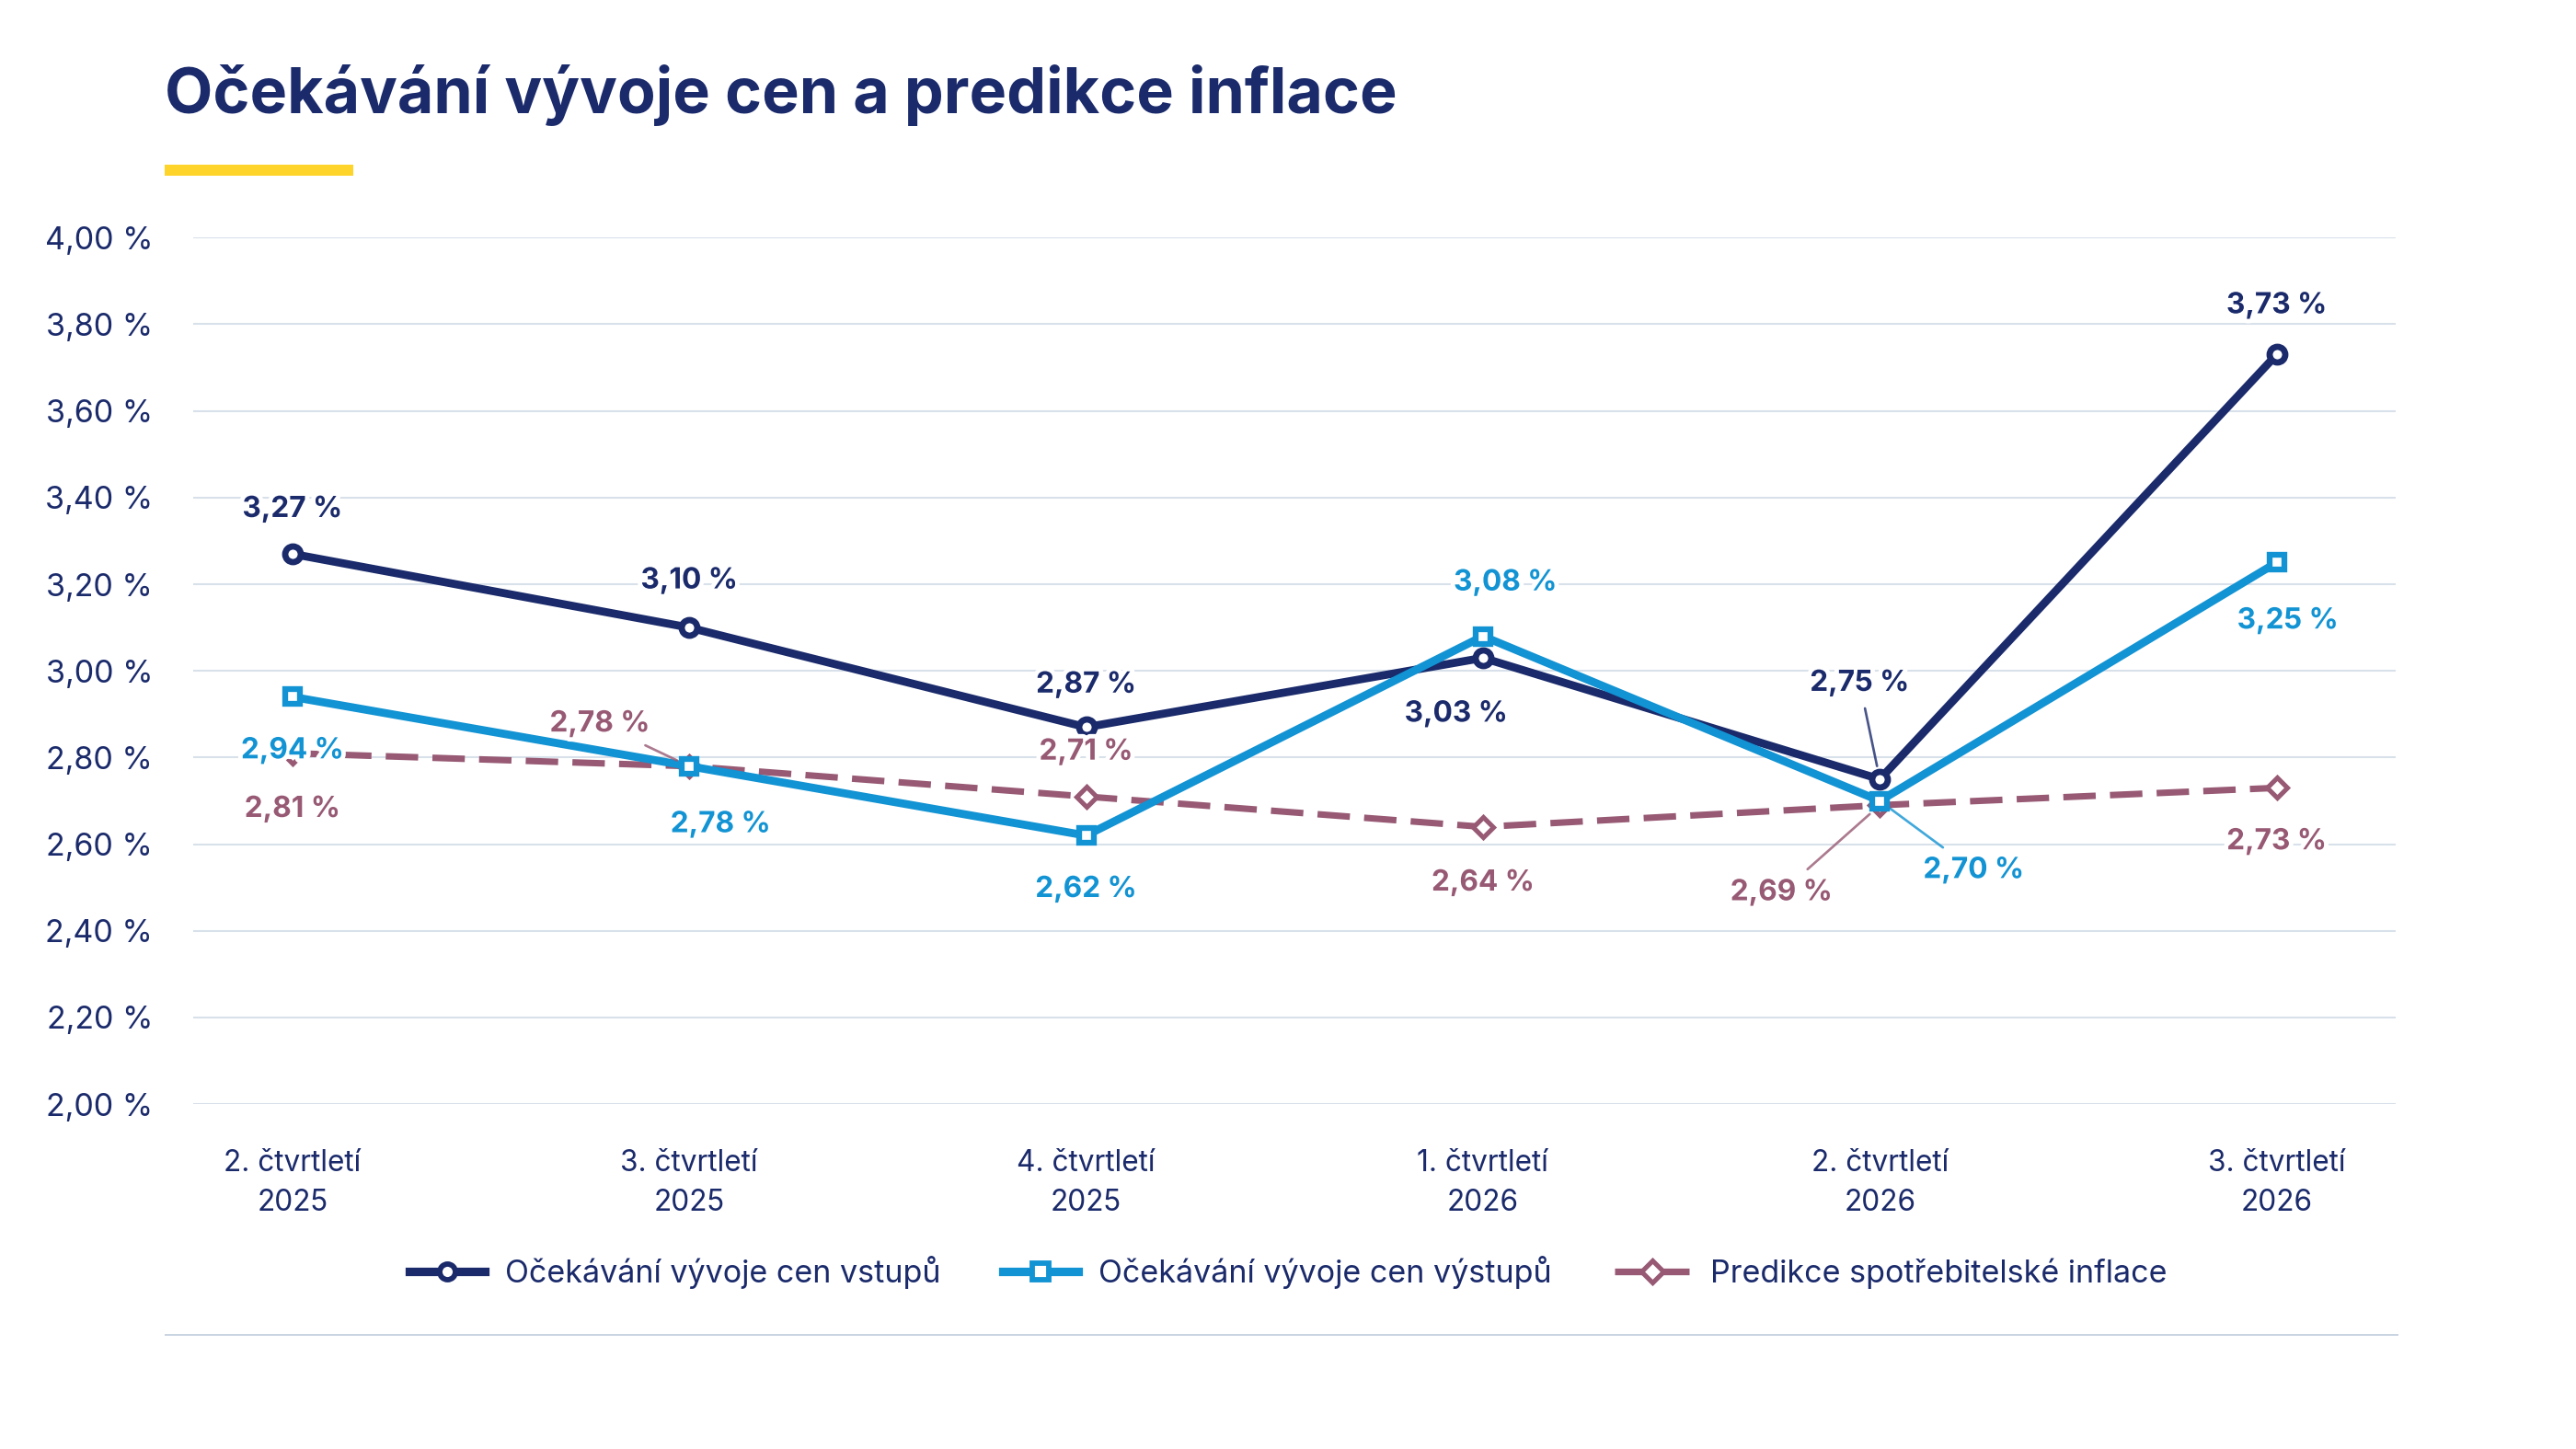
Inflační očekávání podniků zůstávají relativně stabilní, což lze brát jako příznivou zprávu, avšak nadále jsou ukotvena mírně nad dvouprocentním inflačním cílem. Konkrétně firmy predikují meziroční inflaci za jeden rok ve výši 2,73 %, tedy obdobně jako v předchozím šetření.
Výraznější změna je však patrná u cenové dynamiky samotných podniků. Firmy navýšily predikci růstu cen hlavních výrobních vstupů v ročním horizontu z předchozích 2,75 % z 2Q na 3,73 %, zatímco očekávaný růst cen výstupů vzrostl z 2,70 % na 3,25 %. Podniky zřejmě neplánují přenést zvýšené náklady do svých prodejních cen v plném rozsahu, současně se však dostávají pod rostoucí nákladový tlak. Pokud by tento tlak přetrvával, firmy by mohly být nuceny náklady se zpožděním promítnout do cen, což představuje riziko dodatečných inflačních dopadů.
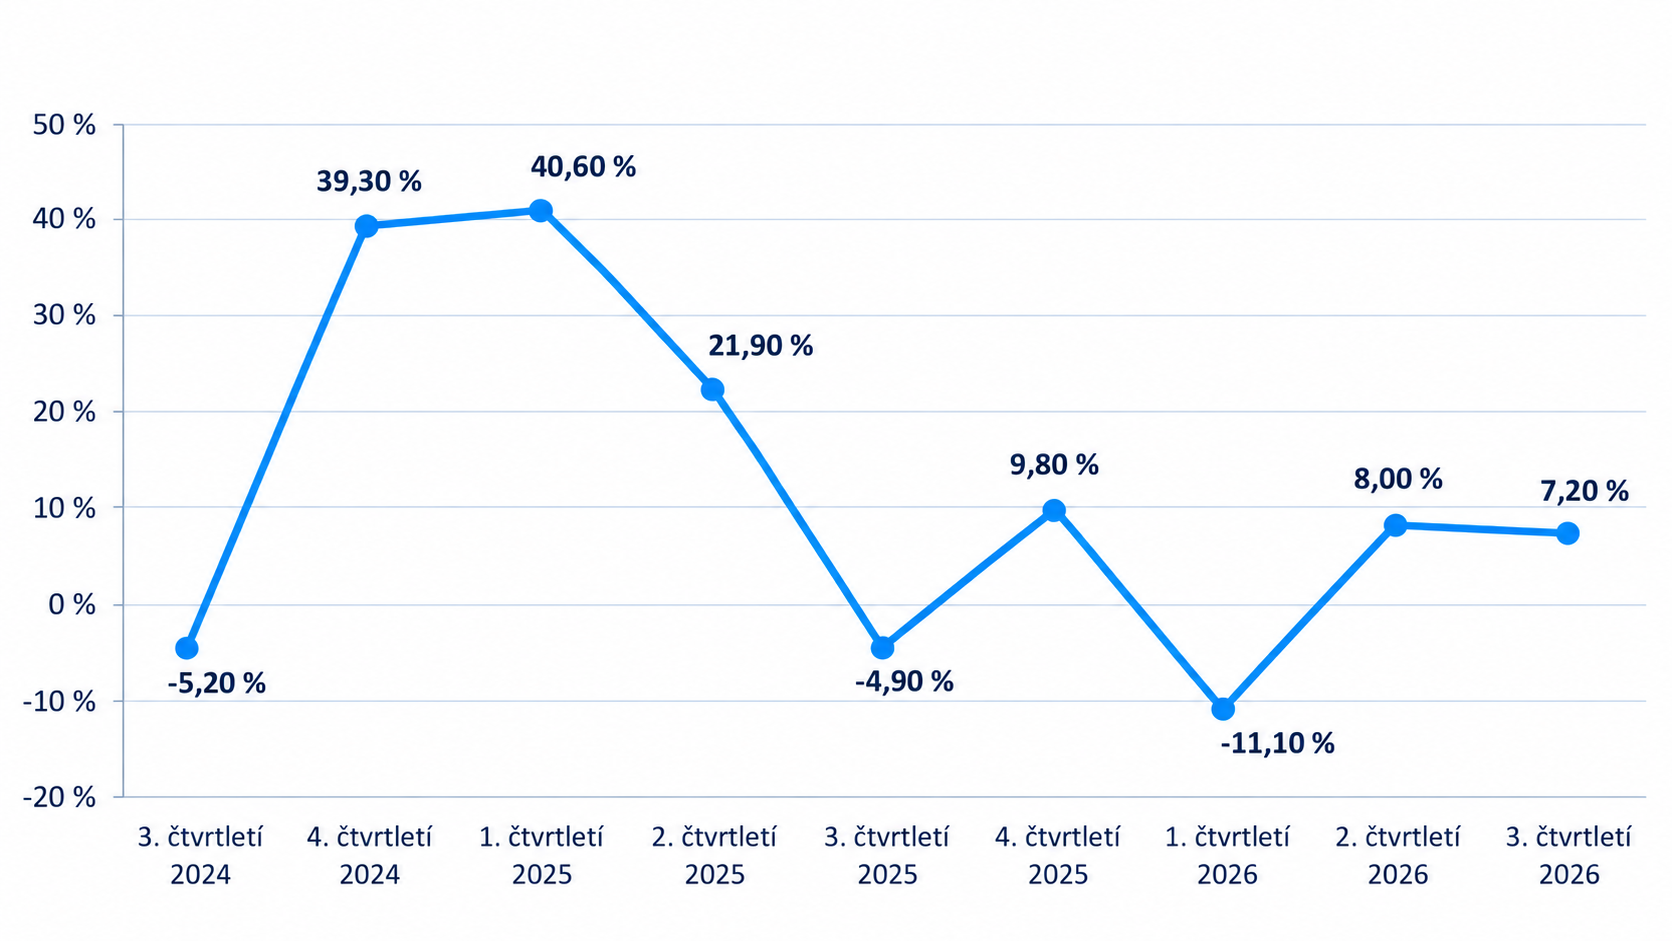
Graf 2 – Vývoj očekávání investiční aktivity v následujících 12 měsících
Zdroj: Společné šetření SP ČR a ČNB mezi nefinančními podniky
Pozn.: Vážené saldo v kladných číslech značí převis pozitivních očekávání firem nad negativními (v %), převis negativních očekávání nad pozitivními značí záporné znaménko a indikuje pokles zakázek. Hodnoty jsou očištěné/vážené dle tržeb firem.
Výhled investiční aktivity se sice oproti předchozímu čtvrtletí zásadně nemění, nadále je však patrný výrazný rozdíl mezi krátkodobým a delším horizontem. V následujících šesti měsících firmy očekávají pokles investičních výdajů o 1,9 %. Pro následujících dvanáct měsíců – viz graf 2 – naopak počítají s růstem investic o 7,2 % (minule očekávaly růst o 8 %).
Výsledky tak naznačují krátkodobou stagnaci či opatrné odkládání některých investičních rozhodnutí, po němž by se investiční aktivita mohla opět zvýšit. Přestože dosavadní vývoj HDP vykazuje výrazný růst investic, sentiment podniků naznačuje přetrvávající nejistotu ohledně dalšího ekonomického vývoje. Mezi jmenovanými překážkami dalšího rozvoje se nadále objevují tradiční faktory omezující investice (jako například obavy z návratnosti investic či odhad budoucí poptávky), přičemž mírně zesilují zejména obavy z vysokých úrokových sazeb a s nimi spojených nákladů financování. Vyšší úroky vnímá jako klíčovou překážku již zhruba 10 % dotazovaných (na počátku roku zhruba 5 % respondentů).
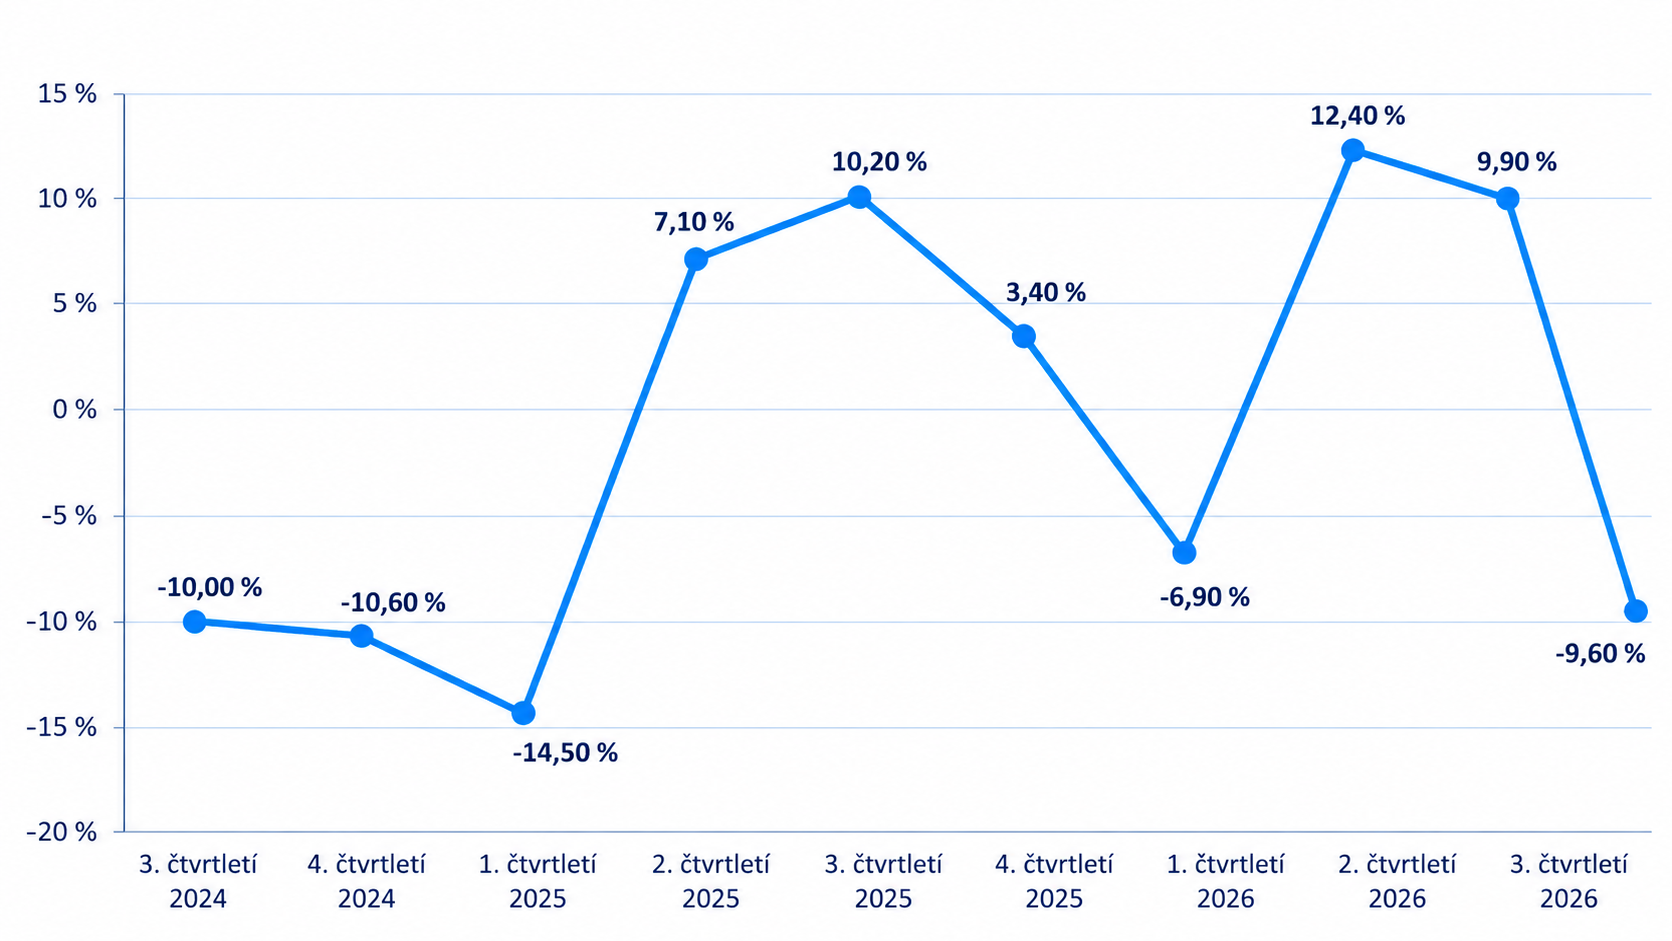
Graf 3 – vývoj očekávání zakázek v následujících 6 měsících
Zdroj: Společné šetření SP ČR a ČNB mezi nefinančními podniky
Pozn.: Vážené saldo v kladných číslech značí převis pozitivních očekávání firem nad negativními (v %), převis negativních očekávání nad pozitivními značí záporné znaménko a indikuje pokles zakázek. Hodnoty jsou očištěné/vážené dle tržeb firem.
Nejvýraznější varovný signál nicméně přináší výhled zakázek, který naznačuje možné oslabení dosavadního příznivého sentimentu ve firemním sektoru. V následujícím čtvrtletí podniky očekávají pokles zakázek o 5,3 % a ve výhledu na příštích šest měsíců propad o 9,6 %. Oproti dříve očekávanému růstu mezi 7-9 % jde o skokové zhoršení. Nejistota se tak neprojevuje pouze v investičních záměrech, ale stále více také v očekávané poptávce a budoucím využití výrobních kapacit. Pokud by se slabší vývoj zakázek skutečně naplnil, mohl by se následně promítnout do nižší produkce, opatrnějšího náboru zaměstnanců a dalšího odkládání investic, a tím oslabit dynamiku ekonomického růstu v dalších čtvrtletích.
Další kontext naleznete v ekonomické predikci Svazu průmyslu a dopravy na roky 2026 a 2027 ze 30. 9. 2026.