Podzimní predikce SP ČR: Reálný HDP poroste letos o 2 % a příští rok o 2,7 %
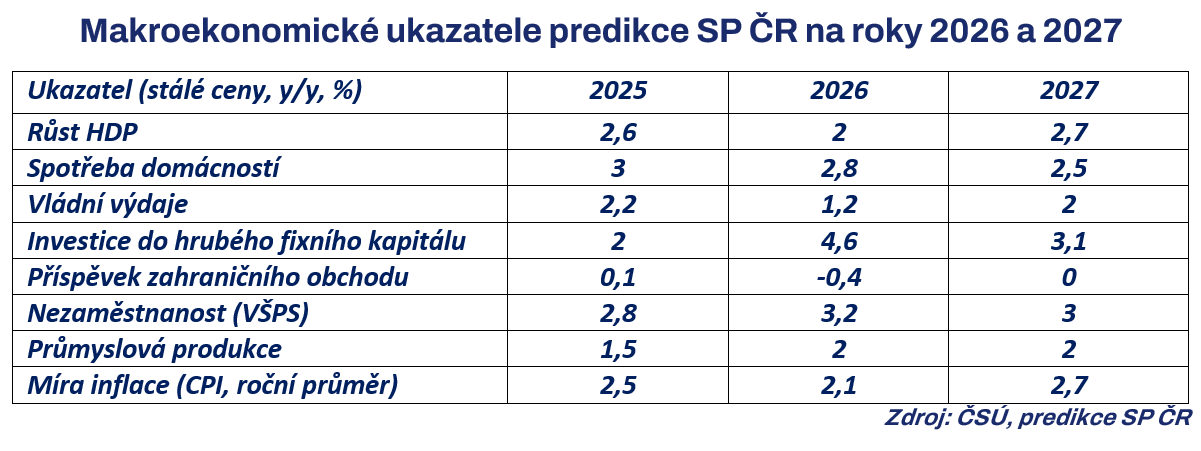
Podzimní predikce Svazu průmyslu a dopravy ČR odhaduje vývoj reálného HDP České republiky pro letošní rok ve výši 2 %, pro rok 2027 zhruba 2,7 %.
Co k tomu říkají experti Svazu průmyslu:„Česká ekonomika zůstává poměrně odolná vůči negativnímu geopolitickému vývoji. Navzdory přetrvávajícím komplikacím ekonomika pokračuje v růstu, byť mírnějším tempem. Hlavní oporou zůstává silná domácí poptávka a spotřeba, očekáváme také výraznější dynamiku investic. Jestli ale chceme trvaleji obnovit investiční aktivitu a dlouhodoběji udržet trajektorii ekonomického oživení, je nutno zlepšit podmínky pro konkurenceschopnost. Snížit nadměrnou regulační zátěž a zrychlit povolovací procesy, zvýšit dostupnost kvalifikované pracovní síly, ale také zajistit koncepční podporu výzkumu či digitální transformace podniků. Budeme tak lépe připraveni na nové globální výzvy,“ říká Martin Jahn, viceprezident SP ČR pro hospodářskou politiku. „Investiční výhled vysílá smíšené signály. Růst podnikových úvěrů a pozitivní vývoj předstihových ukazatelů zakázek a výroby naznačuje, že by silná dynamika investic z první poloviny roku mohla pokračovat i nadále. Ekonomiku podporují také veřejné investice a oživení stavebnictví. Podle firemního šetření však podniky zůstávají pro nejbližší měsíce opatrné – investiční aktivitu brzdí přetrvávající geopolitické nejistoty, volatilní ceny energií a slabá zahraniční poptávka. V dlouhodobějším horizontu 6 až 12 měsíců jsou firmy podstatně optimističtější a očekávají výrazný růst jak zakázek, tak i investic,“ komentuje Pavlína Žáková, ředitelka Sekce hospodářské politiky SP ČR. „Slabším článkem hospodářského vývoje zůstane zahraniční obchod. Výhled exportu se zlepšuje díky oživení a výraznější poptávce v EU, dynamika však není tak silná vlivem slabšího ekonomického vývoje v Německu a strukturálních překážek na kontinentě. Pozitivním trendem je postupná diverzifikace českého vývozu do třetích zemí a snižující se závislost na našich hlavních obchodních partnerech, nové trhy je ale nedokážou plně nahradit. V letošním roce tak očekáváme silnější růst importu, mj. vlivem silné domácí poptávky a zrychlení tempa investiční aktivity,“ dodává Milan Klempíř, ekonom-analytik SP ČR. |
|---|
Globální ekonomický kontext
Vnější prostředí zůstává pro české exportéry spíše brzdou než tahounem. Americká ekonomika si drží solidní tempo, odhady růstu se pohybují mezi 1,5 % a 2 % díky spotřebě a investicím do technologií, sazba FEDu je v pásmu 3,75 až 4 %. Pro evropské vývozce zůstává zátěží americká celní politika a válka s Íránem, která se z Hormuzského průlivu přelévá do širšího regionu. Čínská ekonomika naopak zpomaluje: HDP vzrostl ve 2. čtvrtletí o 4,3 % meziročně, nejméně od konce roku 2022, a dynamika průmyslu klesla z 4,9 % na 3,0 %. Přetlak výrobních kapacit tlačí čínské výrobce k expanzi na vývozní trhy, zejména evropské. V Evropě se pod tlakem energetických cen otočila měnová politika: ECB v září zvýšila sazby o 0,25 p. b. a podle nových projekcí dosáhne inflace v eurozóně letos v průměru 3 %.
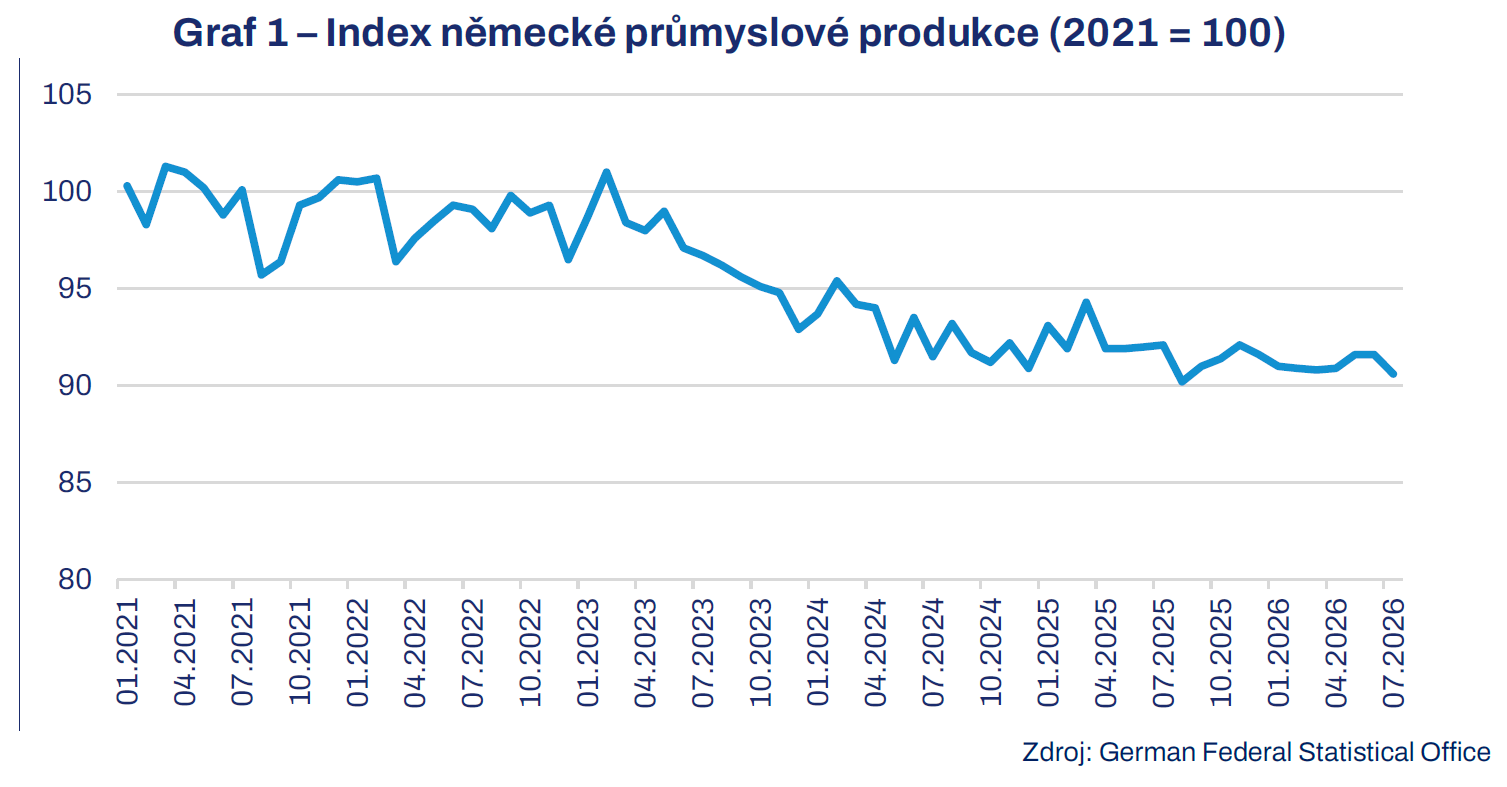
Pro český průmysl jsou rozhodující dva vnější signály. Prvním je Německo, kde se tvrdá data a výhled zatím rozcházejí. Průmyslová produkce v červenci klesla o 1,1 % meziměsíčně (meziročně o 1,6 %), u energeticky náročných oborů o 1,7 %. Předstihové ukazatele se ale zlepšily: index nákupních manažerů ve zpracovatelském průmyslu (PMI) vystoupal v srpnu na 54,3 bodu, nejvýše za více než čtyři roky, což přispělo ke zvýšení odhadů letošního růstu německého HDP na 1,2 až 1,4 %. Oživení stojí především na veřejných výdajích, obraně a infrastruktuře. Pro české subdodavatele to znamená zlepšující se výhled zakázek, který se ale zatím nepotvrzuje v datech o produkci.
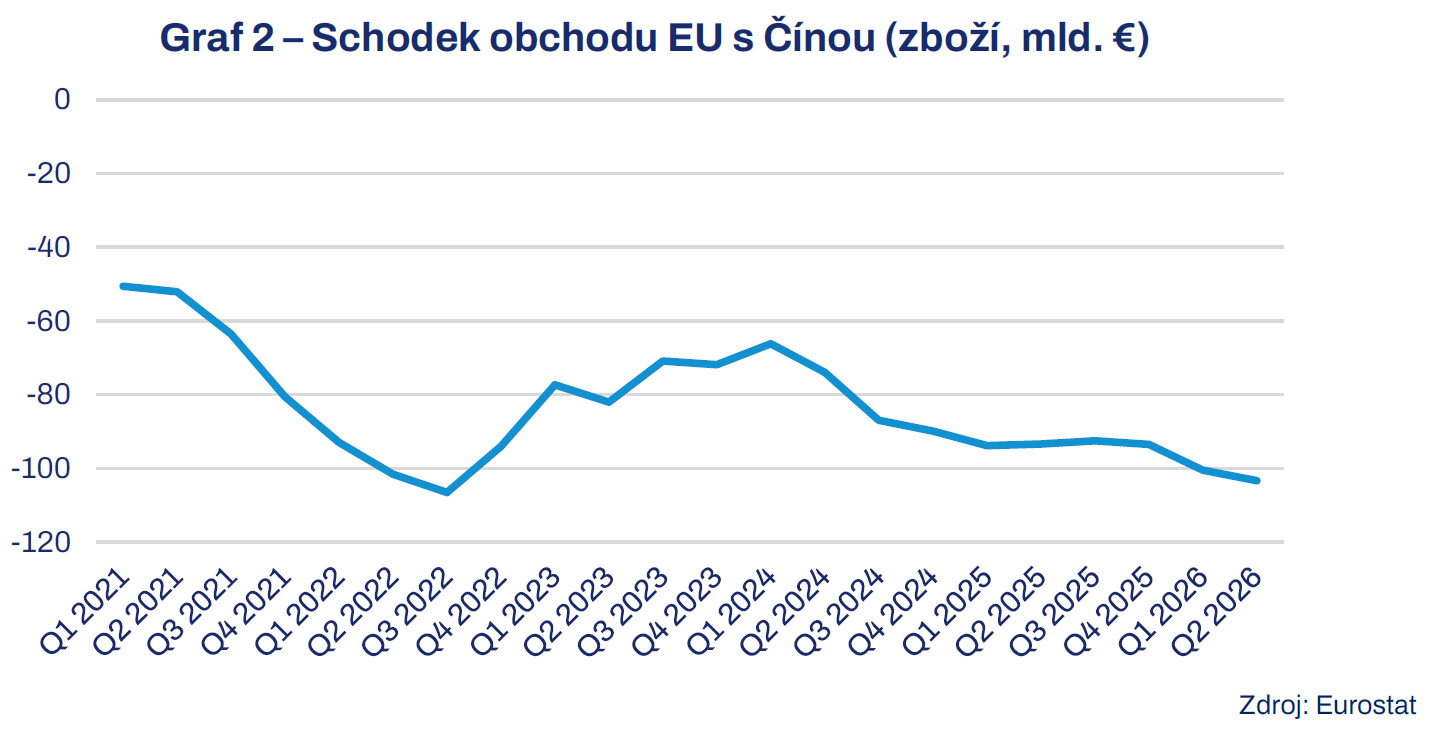
Druhým signálem je prohlubující se obchodní nerovnováha EU vůči Číně. Schodek obchodu se zbožím dosáhl ve 2. čtvrtletí 103 mld. eur, nejvíce od 3. čtvrtletí 2022, za celý rok 2025 činil zhruba 360 mld. eur a poměr dovozu k vývozu se blíží 3:1. Tlak čínské konkurence se soustřeďuje ve strojírenství, elektronice a automobilovém průmyslu, tedy v odvětvích, která tvoří jádro českého exportu.
Klíčové faktory HDP
Růst HDP
Ve druhé polovině roku očekáváme pokračování mírného až středně silného růstu české ekonomiky. Výsledky HDP za 2. čtvrtletí 2026 potvrdily kladnou mezičtvrtletní dynamiku a meziroční růst okolo 2 %. Tahounem růstu byla spotřeba domácností a tvorba hrubého fixního kapitálu, z odvětvového pohledu přispěl zejména průmysl a většina služeb.
Stabilizátorem by i nadále měla zůstat domácí poptávka. Reálné příjmy domácností podporuje nízká spotřebitelská inflace a pokračující růst mezd, fiskální výdaje pak udržují aktivitu ve veřejných službách, zdravotnictví, školství a infrastruktuře. Výraznější dynamiku lze čekat také v případě firemních investic, které byly podpořené silným růstem v první polovině roku, firmy však avizovaly určitou opatrnost v plánování do dalších měsíců. Prognóza tedy pracuje s pokračujícím oživením investiční aktivity na straně podniků, avšak zpomalováním investic na straně vládního sektoru.
Rizika zůstávají vychýlena směrem dolů. Rozvoj podniků brzdí geopolitická nejistota, vyšší náklady financování a strukturální překážky. Slabší výkon eurozóny, pouze pozvolné oživení Německa, ale také silnější koruna omezují český export. Dalším rizikem jsou výraznější výkyvy cen energií a pokračující narušení dodavatelských řetězců související s napětím v oblasti Hormuzského průlivu. Tyto faktory mohou dále zhoršit výkon české ekonomiky.
Výhled: V základním scénáři očekáváme letos růst reálného HDP o 2 % a v roce 2027 o 2,7 %. Tahounem bude domácí spotřeba a dynamika investic. Mezi významná rizika patří geopolitická nejistota, slabší než očekávaný vývoj v EU a strukturální překážky. |
|---|
Spotřeba domácností
Spotřeba domácností by měla zůstat jedním z hlavních zdrojů hospodářského růstu. Kupní sílu výrazně podporuje pokračující, i když postupně mírnější růst reálných mezd. Příznivě působí také snížení nákladů spojených s financováním podpory obnovitelných zdrojů energie, které zvyšuje disponibilní příjem domácností. Stabilní inflace pak vytváří prostředí, v němž se nominální růst příjmů ve větší míře promítá do reálné spotřeby.
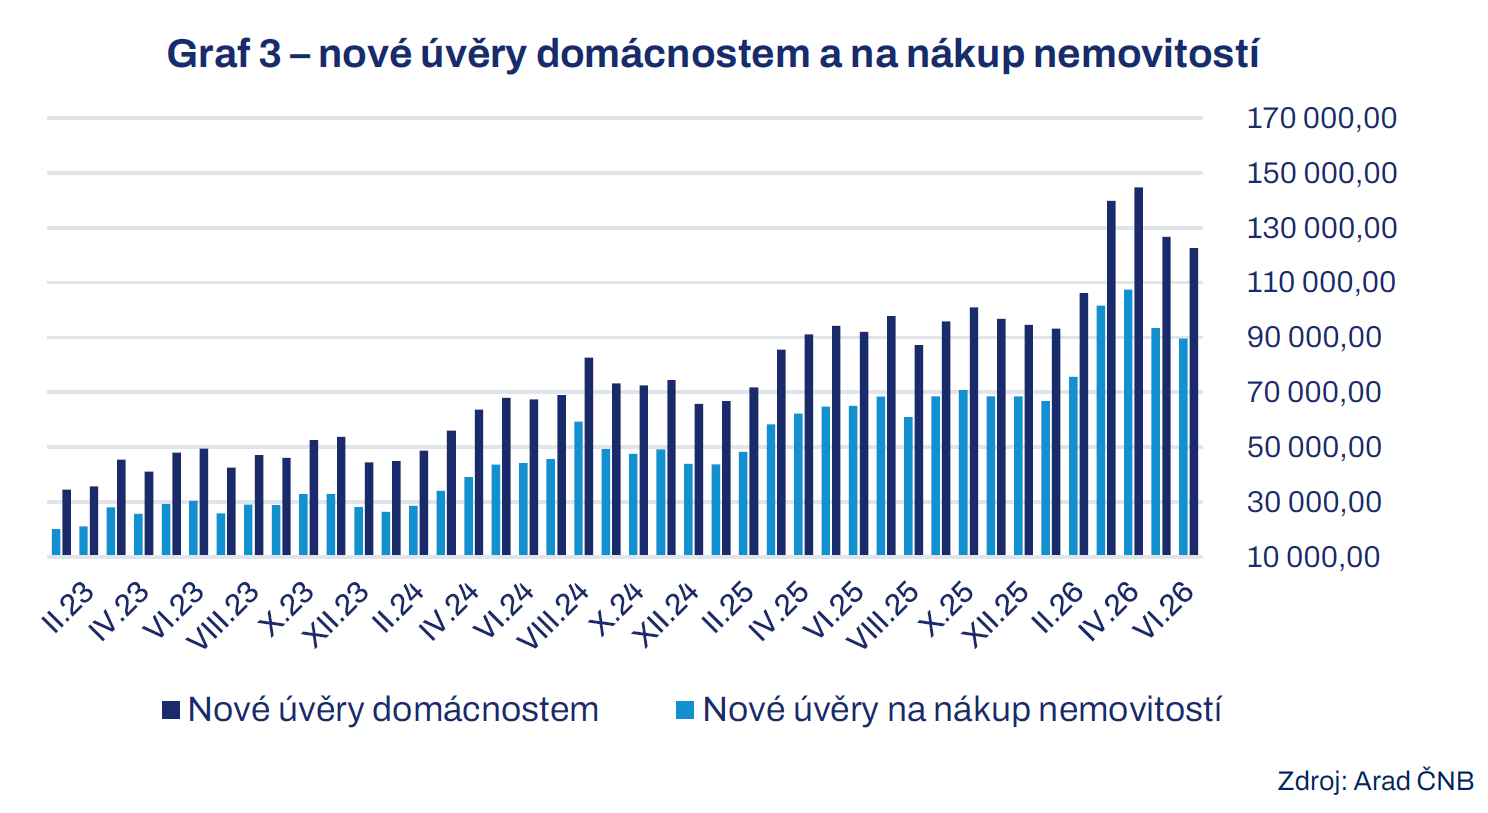
Relativně příznivou poptávku potvrzují tvrdá i měkká data. Maloobchodní tržby za letošní půlrok meziročně vzrostly o 3,3 % a na vysokých úrovních je také spotřebitelský apetit v konjukturálních průzkumech ČSÚ. Pokračující poptávku dokládá i úvěrová aktivita (byť dynamika v posledních měsících mírně poklesla): za prvních letošních šest měsíců se zvýšil objem nových úvěrů domácnostem meziročně přibližně o 46 % a úvěrů na nákup nemovitostí o 56 %.
Proti rychlejšímu růstu spotřeby však může do budoucna působit přetrvávající vysoká míra úspor domácností. Dlouhodobě nadprůměrná míra úspor kolem 20 % ukazuje přetrvávající opatrnost, ale zároveň pravděpodobně i měnící se investiční chování spotřebitelů. Domácnosti mohou část dodatečných příjmů nadále ukládat místo okamžité spotřeby, zejména při geopolitické nejistotě a slabším evropském oživení. Úrokové sazby navíc zůstávají relativně vysoké a hypoteční sazby se v polovině roku pohybovaly kolem 4,6 %, takže úvěrové financování bydlení a velkých nákupů není levné. Zdrženlivost domácností může v příštím roce ovlivnit také mírný nárůst inflačních tlaků vlivem dodatečných dopadů krize v Hormuzském průlivu.
Výhled: Spotřeba domácností by měla letos vzrůst o 2,8 % a v roce 2027 o 2,5 %. Růst podpoří reálné mzdy, příznivý vývoj je patrný v úvěrové aktivitě; brzdou bude vysoká míra úspor a opatrnost domácností. V příštím roce také mírný nárůst inflačních tlaků. |
|---|
Spotřeba vlády
Spotřebu vládních institucí budou ve druhé polovině roku podporovat personální a provozní výdaje, zejména růst platů zaměstnanců v průměru o 7 % vyšší výdaje zdravotních pojišťoven či výdaje Ministerstva školství, mládeže a tělovýchovy. Celkově pro letošní rok očekáváme nižší dynamiku vládní spotřeby, zejména kvůli odloženému růstu části platů ve veřejné sféře v důsledku rozpočtového provizoria. V letošním roce také k vládní spotřebě nepřispějí výdaje na obranu, které mají zůstat přibližně na úrovni předchozího roku.
V příštím roce očekáváme silnější dynamiku vládní spotřeby, podpořenou dalším růstem platů či alespoň dílčím zvýšením výdajů na obranu.
Výhled: Spotřeba vlády by měla letos vzrůst o 1,2 % a v roce 2027 o 2 %. Dynamiku podpoří platy, zdravotnictví a školství, zatímco rozpočtová omezení budou bránit výraznějšímu zrychlení. |
|---|
Investice do fixního kapitálu
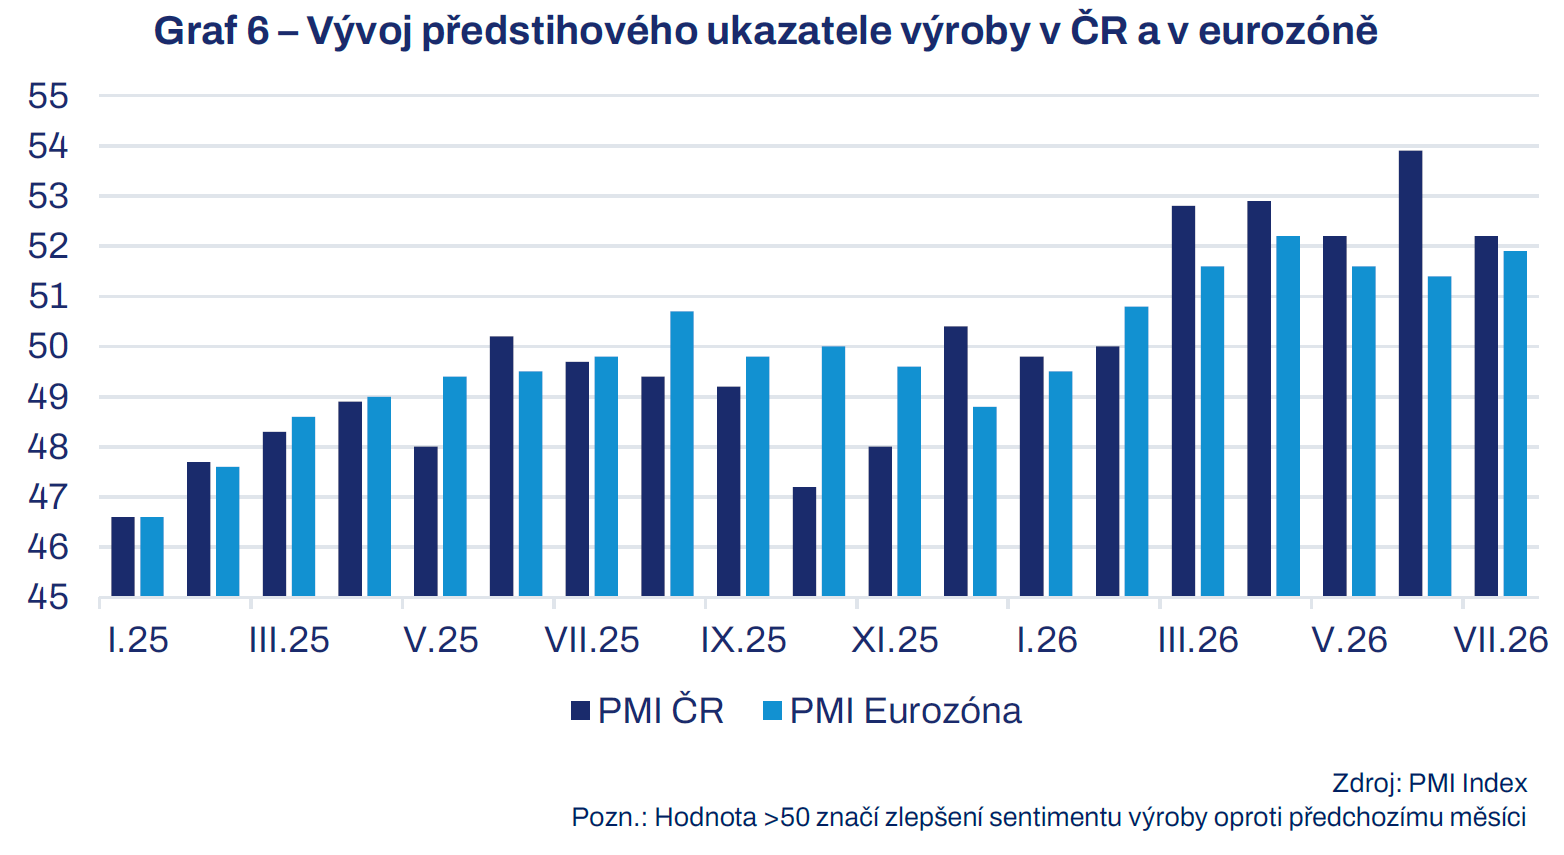
Investiční výhled je poměrně příznivý. Na jedné straně se od počátku roku soustavně zlepšují předstihové indikátory zakázek a výroby v ČR i v eurozóně (PMI - Index nákupních manažerů), což může při stabilizaci rizik postupně zvýšit ochotu podniků investovat.
Finanční data rovněž ukazují určité oživení poptávky. Nové úvěry nefinančním podnikům vzrostly o 39 % za prvních šest měsíců meziročně a stav úvěrů ve zpracovatelském průmyslu již alespoň neklesá. Bankovní šetření ČNB za 2. čtvrtletí (dotazování během června) navíc potvrzuje vyšší poptávku firem po úvěrech napříč podniky různých velikostí, přičemž jedním z motivů bylo financování fixních investic, fúzí a akvizic včetně restrukturalizace a provozního kapitálu. Investiční aktivita firem nadále souvisela i s vysokými cenami energií.
Dynamiku by v neposlední řadě měly podpořit také veřejné investice a stavebnictví. Investice veřejného sektoru, i přes zpomalení oproti mimořádně vysokému růstu v roce 2025, letos růst HDP významně podpoří, a to i v souvislosti s čerpáním evropských fondů. Rozpočet Státního fondu dopravní infrastruktury se v letošním roce zvýšil na 169,3 mld. Kč. Další pozitivní impulz pro investice dodává stavební produkce, která letos pokračuje v růstové trajektorii - za prvních 5 měsíců s průměrným meziročním růstem o 4,8 %.
Limitem však zůstávají přetrvávající náklady financování: základní sazba ČNB činí 3,75 % a sazby nových podnikových úvěrů se pohybují zřetelně nad předpandemickým průměrem a zároveň i nad základní sazbou eurozóny ve výši 2,65 %, čímž příliš nemotivují k novým investicím. Určitou opatrnost podniků naznačuje i šetření SP ČR a ČNB mezi nefinančními podniky ve druhém kvartále, kdy sice očekávají zvýšení investiční aktivitu v dlouhodobějším 12měsíčním horizontu, ale v nejbližším období (horizont 6 měsíců) stále očekávají mírné snížení investic s citlivostí na geopolitiku a prozatím slabší náběh poptávky.
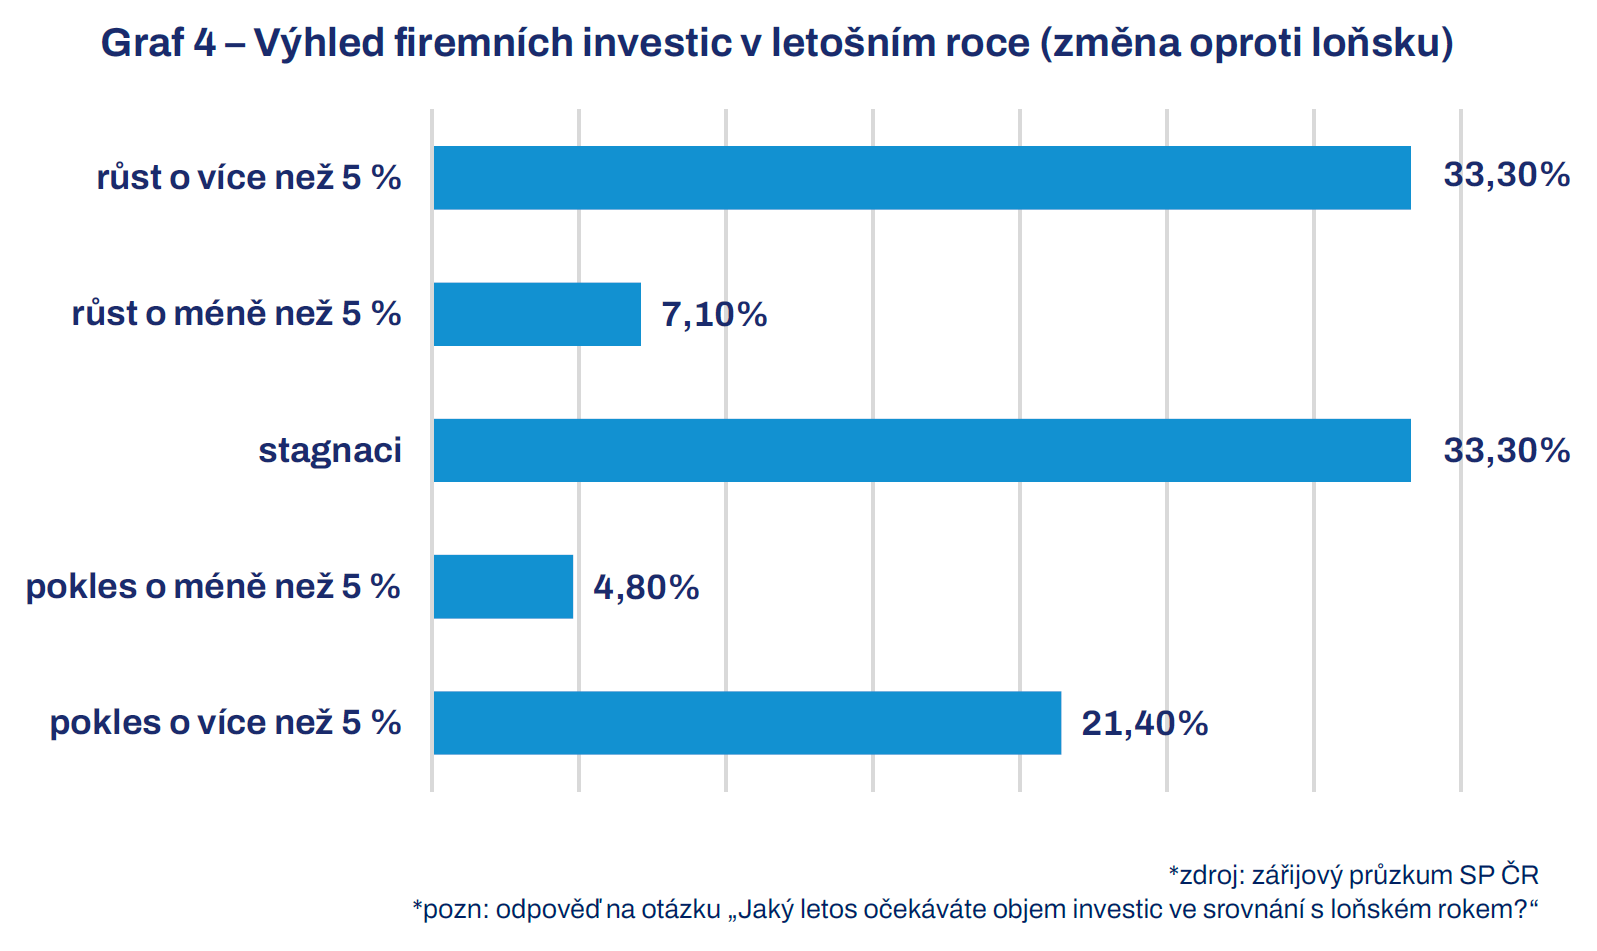
Aktuální průzkum SP ČR mezi firmami ze začátku září je o něco optimističtější (viz graf 2 níže). Podniky v letošním roce (ve srovnání s loňským rokem) vyhlíží spíše nárůst investic (zhruba 40 % respondentů) než úbytek investic (cca 26 % dotazovaných), stále ale celá třetina respondentů vyhlíží letos stagnaci oproti předchozímu období.
Celkově tedy na základě dostupných statistik i šetření v letošním roce očekáváme poměrně slušnou dynamiku firemních investic, i když jejich potenciál bude limitován výše uvedenými překážkami a obezřetností ze strany podniků.
V delším období by pozvolný nárůst firemních investic mohl udržet pokračující trend všeobecného ekonomického oživení a optimističtější firemní plánování. Pozitivní dlouhodobý vliv může mít také nový stavební zákon a zrychlení povolovacích procesů v případě hladké implementace. Na druhou stranu výrazné zpomalení lze očekávat v roce 2027 u vládních investic v souvislosti s ukončením Národního plánu obnovy, financovaného z evropských prostředků.
Výhled: Investice do fixního kapitálu by měly letos vzrůst o 4,6 % a v roce 2027 o 3,1 %. Krátkodobou opatrnost má postupně vystřídat lepší výhled, podpořený veřejnými investicemi, stavebnictvím a úvěrovou poptávkou. |
|---|
Zahraniční obchod
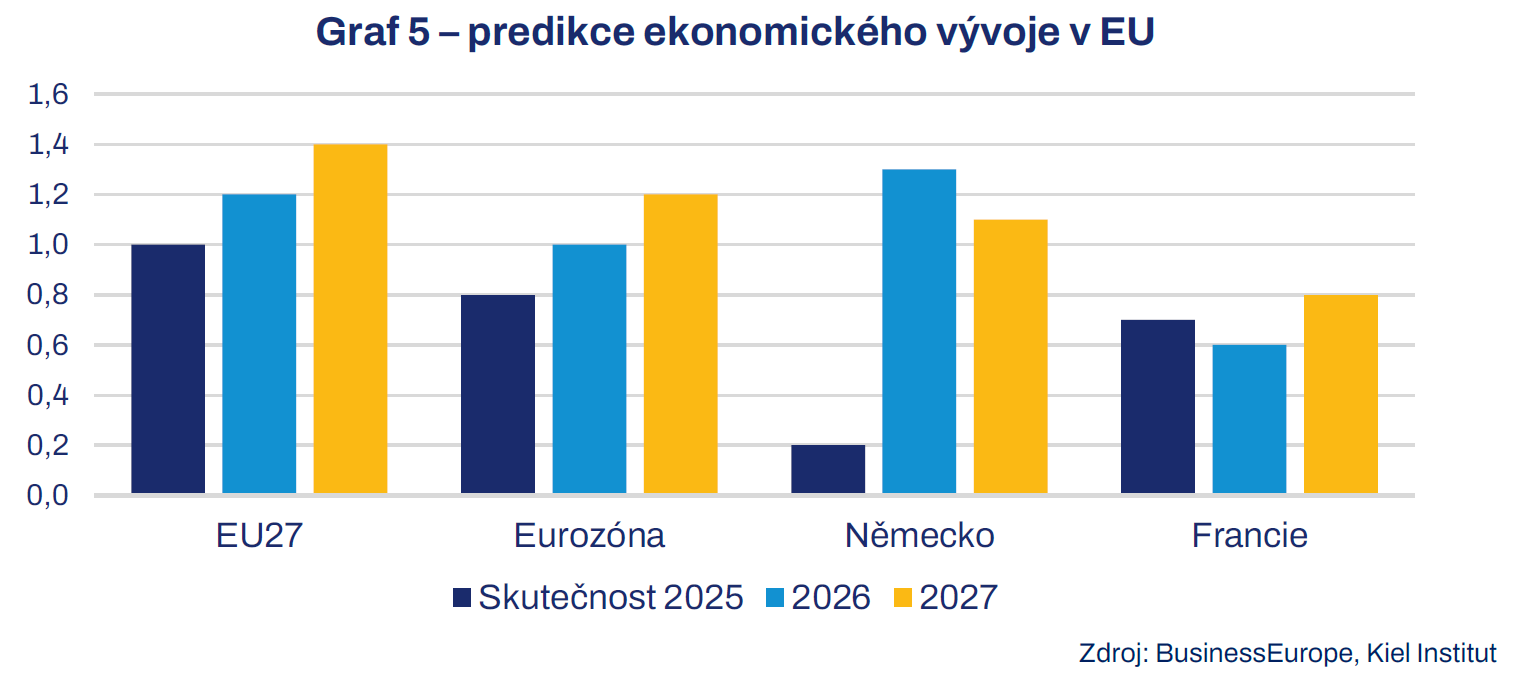
Zahraniční obchod bude těžit z mírného zlepšení evropské ekonomiky, avšak růst exportní poptávky zůstane pozvolný. Červnová prognóza BusinessEurope očekává růst eurozóny o 1 % v roce 2026 a 1,2 % v roce 2027. Letošní růst HDP Německa se očekává zhruba okolo 1,3 %, podpořený zejména veřejnými výdaji, např. do infrastruktury. To může zlepšovat zakázky českých subdodavatelů, ale nepředstavuje návrat k výraznější dynamice.
Export vůči našim hlavním obchodním partnerům bude navíc omezován strukturálními problémy evropského průmyslu a dopady geopolitických rizik či obchodních bariér. Ačkoliv je patrný trend diverzifikace českého exportu; podíl mimo tradiční trhy dosáhl v roce 2025 pouze 11,4 %. Diverzifikace tedy snižuje závislost na jednotlivých zemích, její příspěvek je však zatím příliš malý na plnou kompenzaci dosavadní slabší poptávky v EU.
S otazníkem nadále zůstává celkový dopad napětí kolem krize v Perském zálivu, které zvyšuje přepravní náklady, zhoršuje dostupnost některých vstupů a narušuje obchodní řetězce, což má negativní vliv jak vůči exportu, tak vůči k importu.
Očekáváme tak spíše slabší výkon obou složek zahraničního obchodu (dovoz a vývoz. Import však letos přesto poroste rychleji než export, i díky vlivu silných firemních investic (dle odhadů se dovozní náročnost tuzemských investic dlouhodobě pohybuje mírně nad 40 %). Na letošní rok tak odhadujeme zápornou bilanci zahraničního obchodu (-0,4 %). V příštím roce pak za stejných podmínek odhadujeme příznivější bilanci (0 %), mj. i vlivem částečně vyčerpaného efektu domácí poptávky.
Výhled: Příspěvek zahraničního obchodu k růstu HDP odhadujeme letos na -0,4 p. b. a v roce 2027 na 0 p. b. Export se bude zotavovat jen pozvolna a dovoz bude podporován domácí poptávkou a investicemi. |
|---|
Průmyslová produkce
Ve druhé polovině roku očekáváme pokračování mírného oživení českého průmyslu (pozn. za prvních 7 měsíců se zvýšila průmyslová produkce meziročně o 2 %). Dosavadní vývoj je navázán na ekonomické oživení a obnovení poptávky. To je patrné například z letošního růstu předstihového ukazatele Indexu nákupních manažerů v ČR i v eurozóně, kdy od počátku roku soustavně roste výroba i zakázky. Trend potvrzuje i očekávání vyšších zakázek ve společném šetření SP ČR a ČNB za 2Q mezi nefinančními podniky či z nových průmyslových zakázek dle ČSÚ, které v období od letošního ledna do června meziročně vzrostly o 5,3 %. V neposlední řadě také aktuální zářijový průzkum Svazu průmyslu mezi firmami dokládá setrvale pozitivní očekávání. Zvýšení zakázek v letošním roce oproti loňsku predikuje 54,7 % respondentů oproti 21,4 % dotazovaných očekávajících pokles a 23, 8 % vyhlížejících stagnaci.
Zakázková náplň tedy vytváří předpoklady pro další pokračování příznivého vývoje.
Předběžný odhad HDP za druhé čtvrtletí ostatně ukázal, že průmysl patřil mezi hlavní odvětví podporující mezičtvrtletní i meziroční růst hrubé přidané hodnoty. Český průmysl tak navzdory přetrvávajícím překážkám vstupuje do druhé poloviny roku v lepší kondici než na jeho začátku.
Pozitivním signálem je i to, že roste většina sledovaných sektorů. Produkce se zvyšuje zejména v obranném průmyslu, v některých energeticky náročných oborech, ve výrobě elektrických zařízení a také v automobilovém průmyslu. Příznivé výsledky jsou patrné i v odvětví elektroniky a počítačů. Slabší výkon je jen v segmentech strojírenství a farmacie. Ve strojírenství se projevují vysoké náklady na podnikání, například v podobě cen klíčových vstupů či kvalifikované práce, ale také dosavadní útlum evropského trhu a určitá investiční zdrženlivost u našich hlavních evropských partnerů. V případě farmaceutického průmyslu je potenciál dalšího rozvoje značný, ale limitem zůstává regulační prostředí s přísnými normami.
Průmysl jako celek vykazuje příznivé výsledky, jeho dlouhodobou výkonnost bude ale limitovat nepříliš příznivé prostředí u našich hlavních zahraničních partnerů, zejména v německém průmyslu (vzhledem k přetrvávajícím komplikacím a rostoucí konkurenci z Asie nelze očekávat rychlé obnovení předchozí poptávky) a dlouhotrvající strukturální překážky znevýhodňující pozici tuzemských firem. Kromě dlouhodobého problému vysokých cen energie na mezinárodní úrovni se jedná zejména o nedostatek kvalifikovaných pracovníků a související výrazný růst mezd, které v zářijovém šetření mezi firmami označila většina respondentů jako hlavní překážku bránící dalšímu růstu výroby. Mezi další významné limity ale patří i nadměrná regulace, kterou jako klíčovou překážku vnímá 19 % dotazovaných – viz níže graf 7 zobrazující sedm nejvýznamnějších překážek pro podniky.
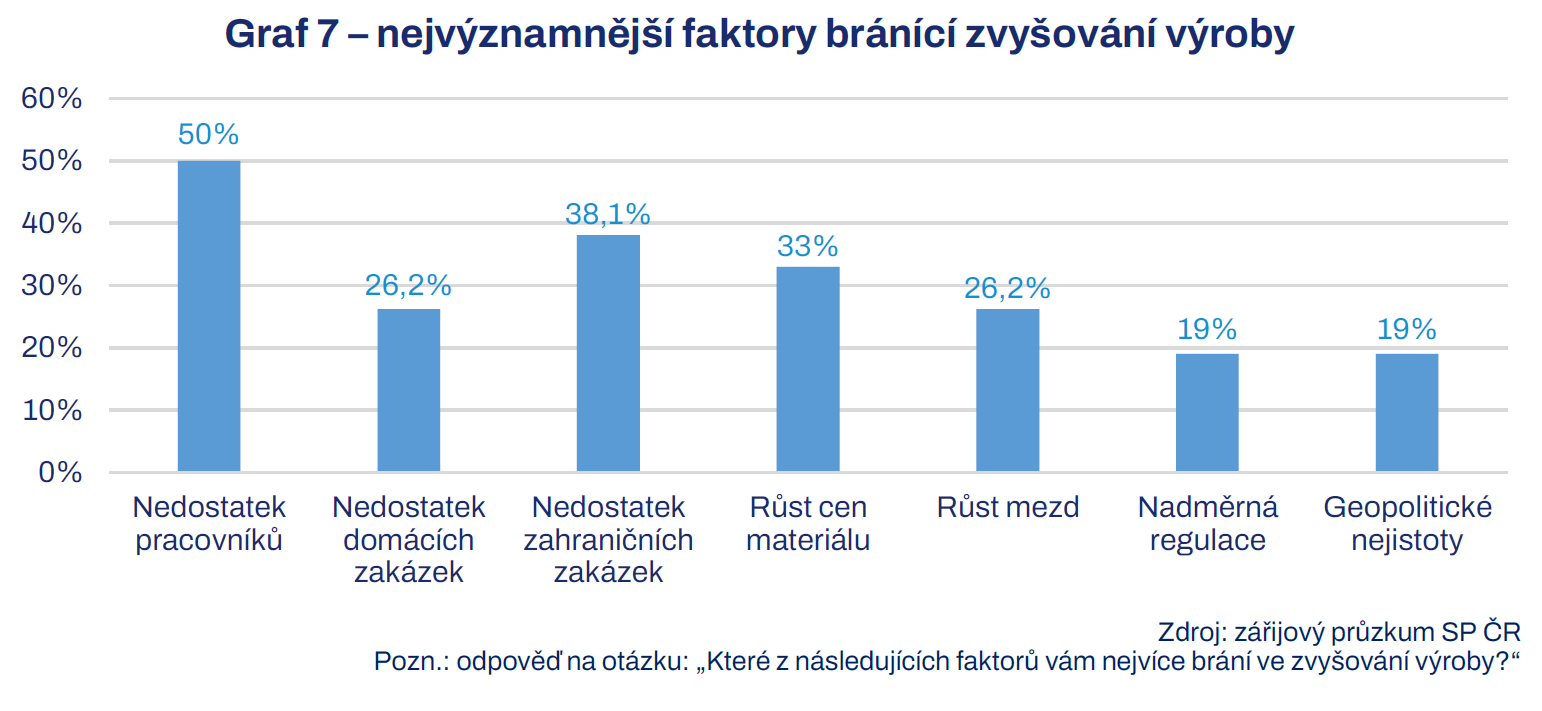
Tyto faktory trvale zvyšují náklady a oslabují celkovou konkurenceschopnost. Současně ale urychlují potřebu automatizace digitalizace, energetických úspor a změn výrobkového portfolia. Právě to jsou aktivity, které by měly být ze strany státu koncepčně podpořeny vhodnými pobídkami.
Rizikem zejména pro energeticky náročné obory zůstává také geopolitický vývoj na Blízkém východě. Delší omezení přepravy ropy, zemního plynu nebo průmyslových vstupů by se mohlo projevit růstem cen pohonných hmot, energií a materiálů, případně zhoršenou dostupností chemických surovin a komponentů.
Výhled: Průmyslová produkce by měla v roce 2026 vzrůst o 2 % a v podobném tempu i v dalším roce. Růst bude podpořen příznivější poptávkou a vývojem v obranném či automobilovém průmyslu. Výraznější zrychlení však budou omezovat slabý výkon německého průmyslu a strukturální překážky. |
|---|
Inflace
Inflační vývoj zůstává ve srovnání s roky 2021 až 2023 příznivý. Spotřebitelská inflace se v první polovině roku pohybovala většinou pod 2 %. Celkovou inflaci v roce 2026 snižuje jednorázový administrativní efekt převzetí financování podpory OZE státem, který podle odhadů přispěl ke snížení meziroční inflace přibližně až o 0,5 p.b. Dalším důležitým protiinflačním opatřením bylo snížení spotřební daně na naftu v druhém čtvrtletí. I díky těmto dvěma faktorům zůstávají inflační očekávání firem střízlivá i přes nárůst cen energií v souvislostí s krizí v Perském zálivu. Dle společného šetření SP ČR a ČNB se výhled cen firemních výstupů a vstupů (graf níže) udržuje v nízkých pásmech. V neposlední řadě působí protiinflačně také přetrvávající silnější kurz koruny a mírně restriktivní měnové podmínky.
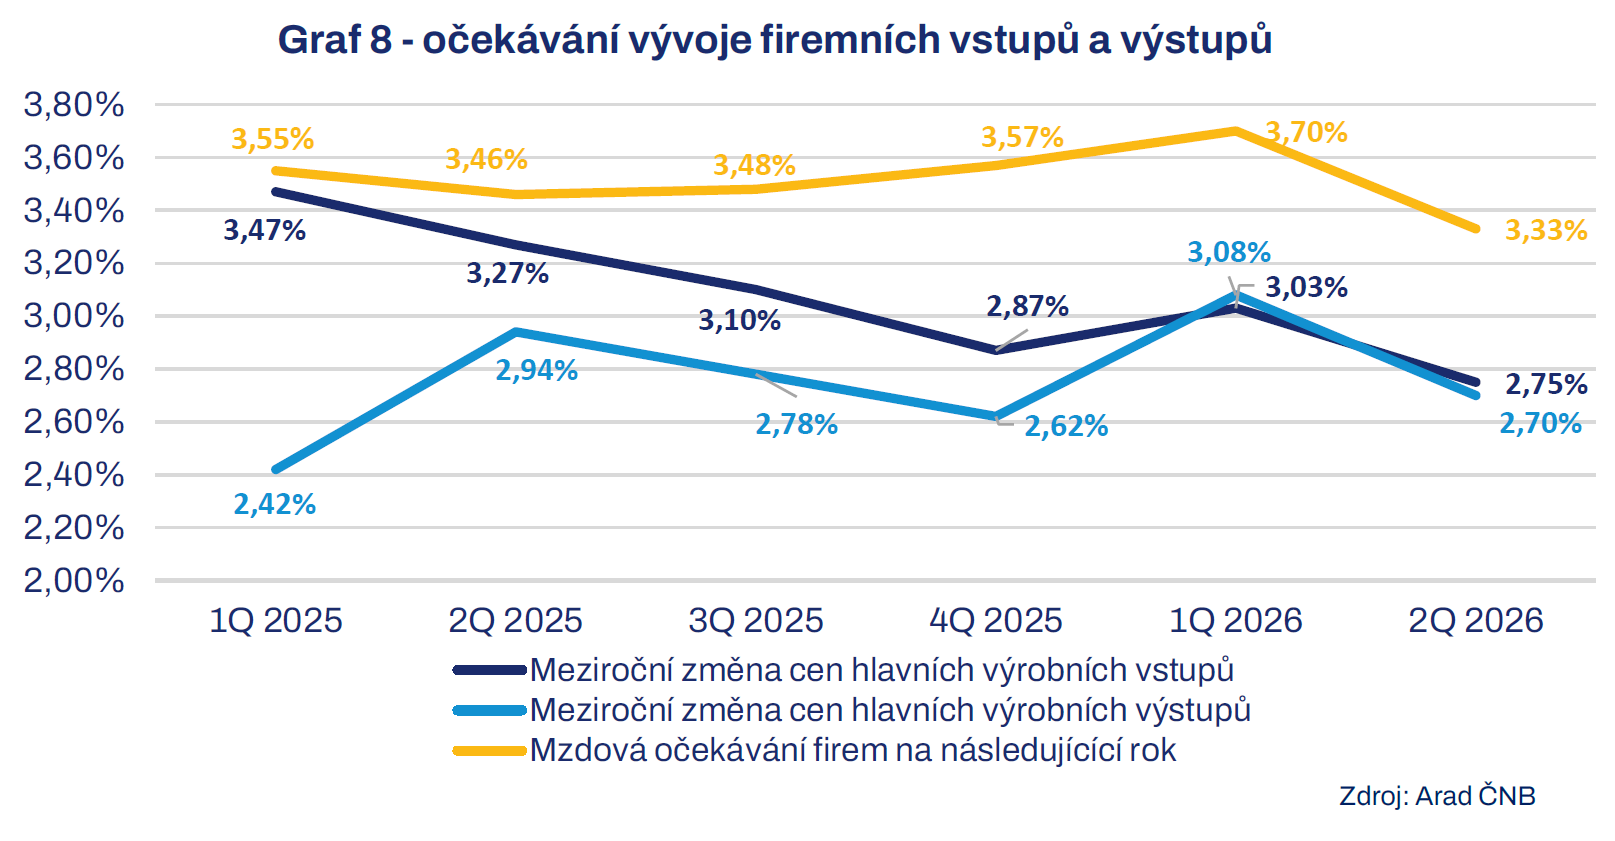
Inflační rizika však nezmizela. Napjatý trh práce nadále tlačí na růst mezd a společně s domácí poptávkou nadále udržuje cenové tlaky, zejména pak v sektoru služeb. Ty i přes dílčí stabilizaci vykazují nadprůměrný růst oproti ostatním složkám. Ostatně jádrovou inflaci v letošním i příštím roce očekáváme okolo 3 %.
Výraznější hrozbou zůstává geopolitika, vývoj cen ropy, plynu a dopravy a míra přenosu nákladů firem do konečných cen. Cena ropy (97-98 dolarů) se stále nachází výše oproti předkrizovým hodnotám a i vzhledem k letošnímu suchu (nečekané odstávky některých elektráren) a nenaplněným plynovým zásobníkům očekáváme vyšší ceny energie, které se budou postupně propisovat do budoucí inflace. Ačkoliv ani v pesimističtějším scénáři neočekáváme dopady srovnatelné s inflační krizí z let 2022 a 2023, dynamika spotřebitelských cen by se v příštím roce měla zvýšit na hodnoty směrem k 3 %.
Výhled: Průměrná spotřebitelská inflace by měla letos činit 2 % a v roce 2027 2,7 %. Cenový vývoj by měl být i nadále stabilní, hlavním rizikem je volatilita cen energií, geopolitika a setrvačnost cen služeb. |
|---|
Nezaměstnanost
Český trh práce zůstává napjatý a míra nezaměstnanosti nízká. Podle VŠPS činila obecná míra nezaměstnanosti v červenci 2026 přibližně 3,4 % a zůstává tak nejnižší v rámci EU, i přes mírný nárůst v posledních letech.
Za celkovou stabilitou se nicméně skrývají strukturální změny. Sektor průmyslu dlouhodobě omezuje zaměstnanost v důsledku restrukturalizace, doposud nepříliš příznivé zahraniční poptávky a technologických změn, zatímco služby pracovní místa vytvářejí. Zároveň dopady automatizace snižují poptávku po rutinních administrativních a podpůrných činnostech, zatímco se trh práce současně potýká s nedostatkem kvalifikovaných pracovníků v technických, řemeslných a provozních profesích. Tento nesoulad brání rychlejšímu poklesu nezaměstnanosti a zároveň udržuje mzdové tlaky.
Výzvou do dalších let je tedy zmírňování dopadů strukturálních změn, které mohou v konečném důsledku vést i k nárůstu celkové nezaměstnanosti. Vyššímu riziku ztráty práce čelí zejména starší pracovníci, lidé s nižší kvalifikací a absolventi. Dlouhodobá koncepce a finanční zajištění programů aktivní politiky zaměstnanosti a rekvalifikace bude nezbytným nástrojem k posílení odolnosti trhu práce, ale i k částečnému zmírnění stárnutí pracovní síly a nutnosti náhrady odcházejících zaměstnanců.
V krátkém horizontu makroekonomické predikce však další zvyšování míry nezaměstnanosti neočekáváme. Tento příznivý výhled je podpořen i firemním šetřením SP ČR, podle kterého 58 % respondentů v příštím roce očekává nabírání zaměstnanců, oproti 12 % respondentů, kteří se chystají propouštět. Výraznější zvýšení nezaměstnanosti by vyžadovalo kombinaci delšího oslabení průmyslu, propadu exportních zakázek a omezení investic; zatím dostupná data takový scénář nepotvrzují.
Výhled: Míra nezaměstnanosti dle VŠPS by se měla letos pohybovat kolem 3,2 % a v roce 2027 kolem 3 %. Trh práce zůstane napjatý, ale porostou rozdíly mezi odvětvími, profesemi a kvalifikačními skupinami. |
|---|
Doplněk - data z průzkumů mezi firmami
Makroekonomická predikce je opřena o výsledky společného šetření Svazu průmyslu a dopravy ČR a ČNB mezi nefinančními podniky a o interní průzkumy mezi našimi členskými firmami.